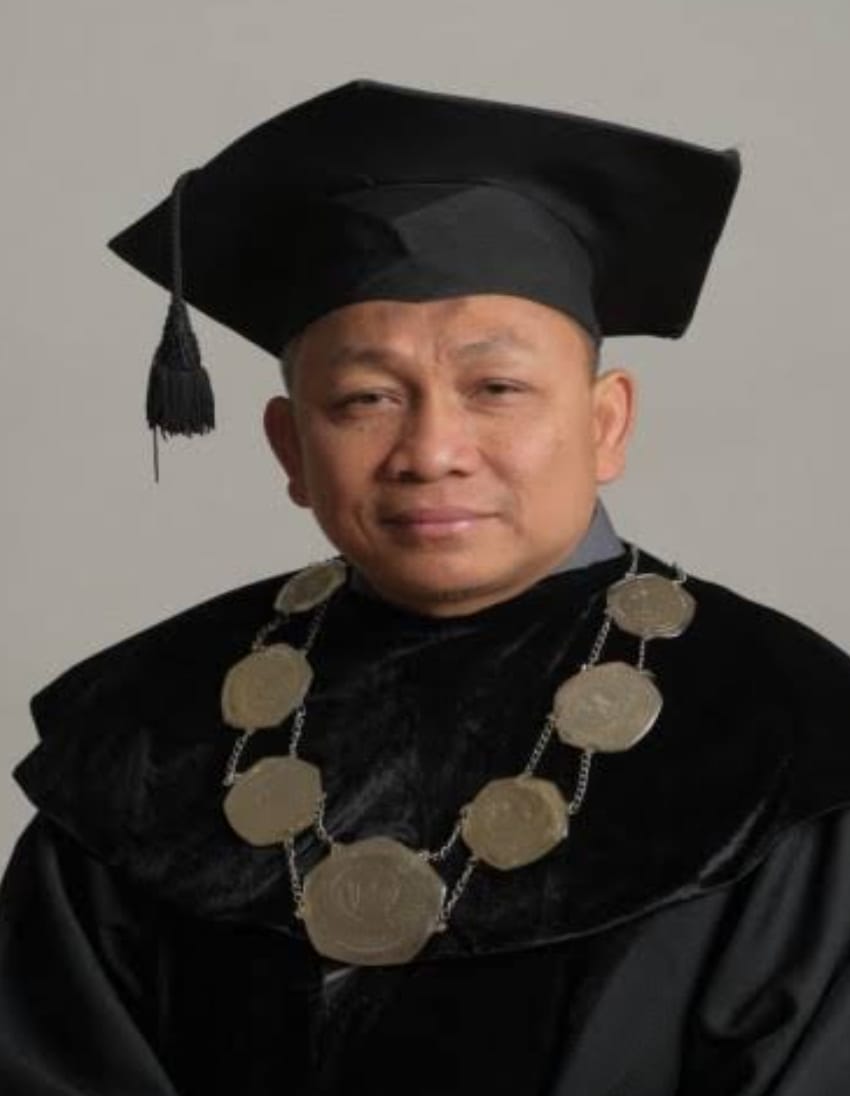
KANAL-X.COM, JAKARTA – Pembiayaan berbasis kemitraan dan bagi hasil dapat menjadi alternatif untuk memperluas pilihan pendanaan bagi usaha mikro, kecil, dan menengah (UMKM). Skema ini memungkinkan imbal hasil penyedia modal dikaitkan dengan hasil usaha sesuai akad yang disepakati para pihak.
Prof. Dr. Nandan Limakrisna menilai pengembangan pembiayaan UMKM perlu mempertimbangkan karakteristik usaha, kebutuhan modal, serta kemampuan menghasilkan arus kas.
Menurutnya, pembiayaan tidak cukup hanya tersedia. Struktur pembiayaan juga perlu sesuai dengan kondisi usaha agar dapat mendukung kegiatan produktif secara berkelanjutan.
Dalam kredit konvensional, pembayaran pokok dan bunga mengikuti perjanjian kredit. Ketika pendapatan usaha menurun, kewajiban tersebut dapat memberikan tekanan terhadap arus kas pelaku UMKM.
Sementara itu, dalam pembiayaan berbasis bagi hasil, imbal hasil penyedia modal dikaitkan dengan hasil usaha berdasarkan ketentuan akad yang disepakati.
Meski demikian, skema ini bukan jaminan bahwa usaha akan selalu berhasil atau terbebas dari risiko kerugian.
Mengenal Skema Mudharabah dan Musyarakah
Dalam pembiayaan syariah, terdapat sejumlah akad yang dapat digunakan sesuai karakter transaksi dan kesepakatan para pihak, termasuk mudharabah dan musyarakah.
Pada akad mudharabah, pemilik modal menyediakan modal usaha, sedangkan pengelola menjalankan kegiatan usaha. Keuntungan dibagikan berdasarkan nisbah yang disepakati.
Kerugian usaha normal pada prinsipnya ditanggung pemilik modal, sepanjang kerugian tersebut bukan disebabkan oleh kelalaian, pelanggaran, atau kesalahan pengelola. Ketentuan akad dan pelaksanaannya harus mengikuti prinsip syariah yang berlaku.
Adapun musyarakah merupakan skema kemitraan ketika para pihak sama-sama menyertakan modal. Pembagian keuntungan dan penanggungan kerugian mengikuti ketentuan akad yang berlaku.
Kedua skema tersebut dapat dipertimbangkan untuk mendukung kegiatan usaha yang membutuhkan kemitraan antara pemilik modal dan pelaku UMKM.
Namun, pemilihan akad harus didasarkan pada karakter transaksi dan kebutuhan usaha, bukan sekadar mengganti istilah bunga dengan istilah bagi hasil.
Transparansi Menjadi Kunci Keberhasilan
Pembiayaan berbasis bagi hasil memerlukan sistem pencatatan keuangan yang dapat dipercaya. Hal ini penting karena besaran keuntungan yang dibagikan bergantung pada hasil usaha sesuai ketentuan akad.
Sebelum kerja sama dimulai, para pihak perlu menyepakati penggunaan modal, metode pencatatan pendapatan, biaya yang dapat diperhitungkan, definisi keuntungan, proporsi pembagian hasil, jangka waktu kerja sama, serta mekanisme penyelesaian sengketa.
Pengawasan juga diperlukan untuk mencegah manipulasi laporan keuangan dan memastikan bahwa seluruh pihak memahami hak serta kewajibannya.
Tanpa transparansi dan tata kelola yang memadai, skema bagi hasil dapat menghadapi persoalan dalam menentukan keuntungan dan menyelesaikan perbedaan perhitungan.
Oleh karena itu, koperasi maupun lembaga pembiayaan yang menerapkan model tersebut perlu memiliki prosedur pengelolaan risiko dan pengawasan yang jelas.
Pembiayaan Harus Sesuai Siklus Usaha
Prof. Nandan menilai pembiayaan UMKM perlu mempertimbangkan waktu yang dibutuhkan pelaku usaha untuk memproduksi, menjual, dan menerima pembayaran.
Usaha yang memiliki siklus produksi panjang atau pendapatan musiman dapat menghadapi tekanan apabila jadwal pembayaran tidak sesuai dengan arus kasnya.
Karena itu, struktur akad dan jadwal pembayaran perlu dirancang berdasarkan karakter usaha serta kemampuan menghasilkan pendapatan.
Untuk kebutuhan tertentu, akad jual beli atau sewa yang sesuai prinsip syariah juga dapat menjadi alternatif, sepanjang sesuai dengan transaksi yang dilakukan.
Pendekatan tersebut menempatkan pembiayaan sebagai bagian dari strategi pengembangan usaha, bukan sekadar transaksi penyaluran dana.
Mengintegrasikan Bagi Hasil dengan Ekosistem UMKM
Pengembangan pembiayaan bagi hasil juga dapat dikaitkan dengan Snowball Business Model, yaitu pendekatan yang menghubungkan produsen, konsumen, koperasi, dan komunitas UMKM dalam jaringan bisnis.
Dalam model tersebut, koperasi dapat membantu mengonsolidasikan produk, mengelola pemasaran, dan memperluas akses pasar. Kegiatan bisnis yang terkoordinasi diharapkan mendukung efisiensi operasional dan meningkatkan peluang keberhasilan usaha.
Pembiayaan kemudian diberikan berdasarkan kebutuhan produktif dan rencana bisnis yang realistis.
Dengan kombinasi ekosistem usaha yang terintegrasi, pencatatan keuangan yang transparan, dan akad yang sesuai, pembiayaan berbasis kemitraan dapat menjadi salah satu pilihan untuk memperkuat pendanaan UMKM.
Keberhasilan pendekatan ini tetap memerlukan penilaian kelayakan usaha, pengawasan, dan pengendalian risiko yang konsisten.